
Il mercato italiano dei crediti deteriorati è entrato in una nuova fase. La progressiva riduzione degli stock presenti nei bilanci bancari ha ridimensionato il peso delle grandi cessioni primarie e aumentato quello del mercato secondario, dei single name e delle operazioni di dimensione più contenuta.
In un mercato più maturo e competitivo, il valore non deriva più soltanto dalla capacità di acquistare credito a sconto. Diventano centrali la qualità dell’underwriting, la gestione dei singoli asset e, soprattutto, la capacità di trasformare le previsioni di recupero in cassa effettivamente realizzata.
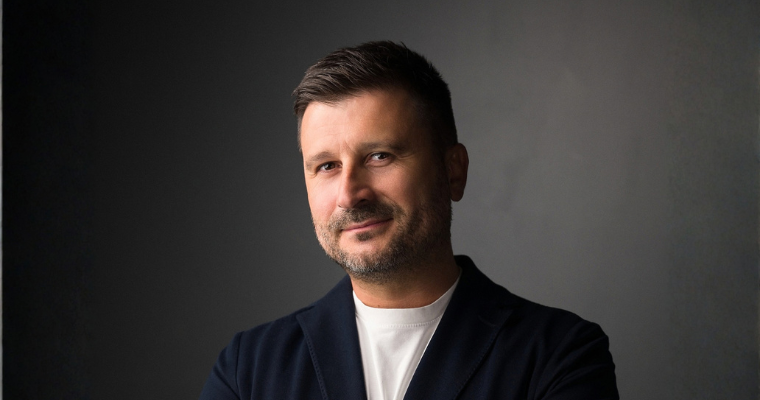
Ne parliamo con Stefano Lorusso, socio e CEO di Mercatoria S.p.A., operatore specializzato nell’acquisto e nella gestione di crediti deteriorati.
Che fase sta vivendo oggi il mercato dei crediti deteriorati?
Il mercato sta vivendo una fase di maturità industriale.
Per comprenderne correttamente l’evoluzione occorre distinguere lo stock di crediti deteriorati ancora presente nei bilanci bancari dal volume, molto più ampio, di esposizioni già cedute al mercato. Secondo le stime di Banca Ifis, a fine 2025 lo stock complessivo di NPE in Italia è stimato in circa 276 miliardi di euro, di cui 49 miliardi risultano ancora nei bilanci bancari, mentre 227 miliardi sono riconducibili a crediti già ceduti, oggi detenuti da investitori e veicoli e gestiti dall’industria del servicing. In altri termini, oltre l’80% dello stock deteriorato italiano si trova ormai al di fuori del sistema bancario. Questo dato aiuta a comprendere come il mercato non possa più essere letto esclusivamente attraverso le nuove cessioni delle banche.
Sempre secondo Banca Ifis, i volumi NPE transati sono stati pari a circa 22 miliardi di euro nel 2025 e sono stimati su livelli analoghi nel 2026, per poi attestarsi intorno ai 21 miliardi nel 2027. Parallelamente, il gross NPE ratio è previsto in lieve diminuzione, dal 2,6% di fine 2025 al 2,5% nel 2027.
Il quadro non evidenzia quindi una nuova emergenza sistemica, ma piuttosto un mercato maturo, caratterizzato da una nuova formazione di deteriorato relativamente contenuta e da uno stock molto rilevante di crediti già trasferiti agli investitori, destinato a continuare ad alimentare il mercato secondario e l’attività di gestione.
Esistono però segnali prospettici da monitorare. Il Credit Outlook 2026 di Cerved Rating Agency evidenzia, nello scenario base, un aumento della probabilità media di default delle imprese italiane dal 4,7% al 5,0%, che potrebbe raggiungere il 5,7% nello scenario avverso.
Il dato che considero più interessante non è però soltanto l’aumento della rischiosità media, quanto la crescente dispersione tra imprese resilienti e soggetti più vulnerabili. Cerved evidenzia inoltre uno spostamento del rischio dagli NPE storici verso il credito performing più fragile, con le esposizioni Stage 2 che rappresentano un importante bacino potenziale di futura formazione di NPE.
Potremmo quindi assistere non tanto a una nuova ondata generalizzata di deterioramento, quanto a una formazione di NPE più selettiva e differenziata per settore, struttura finanziaria e qualità del debitore.
Nel frattempo è cambiata profondamente anche la struttura del mercato. Sono diminuite le grandi operazioni e sono aumentate le transazioni granulari, gli small ticket e i single name. Nella nostra esperienza questo rende il mercato più interessante, ma anche meno indulgente. Quando il prezzo di acquisto aumenta e il margine iniziale si riduce, un errore nella stima del recupero, dei costi o del time-to-cash può incidere in maniera significativa sul rendimento finale. Per questo ritengo che il prezzo non debba essere il punto di partenza dell’analisi, ma la conseguenza di una previsione di cassa.
Non acquistiamo GBV: acquistiamo flussi di cassa futuri, ciascuno con una propria probabilità, una propria tempistica e un proprio costo di realizzazione.
In questo scenario, quale ruolo possono avere le società specializzate?
Le società specializzate diventano particolarmente importanti quando il mercato smette di essere dominato dai grandi volumi standardizzati.
Su un portafoglio granulare o su una posizione single name non è sufficiente conoscere il valore nominale del credito o la tipologia della garanzia. Occorre verificare la titolarità e l’opponibilità del credito, la completezza documentale, lo stato delle procedure giudiziali, il patrimonio aggredibile e la reale liquidabilità degli asset sottostanti. Quindi è proprio la qualità della documentazione e la ricostruzione della “storia” del credito a fare la differenza: due posizioni con lo stesso GBV possono avere valori molto diversi se una ha una catena documentale completa e verificabile e l’altra presenta lacune o incoerenze.
In Mercatoria cerchiamo di trasformare l’underwriting in un vero e proprio business plan della singola posizione.
Analizziamo il recupero atteso, gli scenari alternativi, i costi legali e gestionali, la curva temporale degli incassi, la durata finanziaria dell’investimento e il rendimento atteso corretto per il rischio. Questo approccio è particolarmente importante nelle procedure concorsuali ed esecutive, nelle special situations e nei single name, dove anche un singolo elemento documentale, processuale o immobiliare può modificare sensibilmente il valore dell’investimento.
Sugli UTP il ragionamento deve essere ancora diverso.
L’analisi non può limitarsi alla garanzia o al possibile recupero coattivo. Occorre comprendere il modello di business del debitore, la capacità prospettica di generare cassa e le concrete possibilità di ristrutturazione o di ritorno in bonis.
Il nuovo ciclo del mercato richiede quindi competenze finanziarie, legali, immobiliari e negoziali integrate. Una società specialistica non è semplicemente una versione più piccola di una grande piattaforma. È un operatore con un modello differente, capace di concentrare attenzione e risorse sui casi nei quali la standardizzazione perde efficacia.
Che cosa cambia con la Secondary Market Directive?
La Direttiva UE 2021/2167 sui gestori e sugli acquirenti di crediti, recepita in Italia con il D.lgs. 116/2024, rappresenta un ulteriore elemento di evoluzione del mercato.
È importante sottolineare che la nuova disciplina non coincide con l’intero universo degli NPL e degli UTP. Il suo perimetro riguarda, in particolare, determinate esposizioni in sofferenza originate da banche o altri soggetti abilitati, e si applica agli acquirenti e ai gestori di tali crediti.
Per l’investitore, il punto rilevante è che l’underwriting non può fermarsi al credito e al relativo prezzo. Diventa necessario valutare anche l’architettura operativa dell’operazione: chi gestirà il credito, con quali deleghe, attraverso quali flussi informativi, con quali sistemi di controllo e secondo quale ripartizione delle responsabilità tra i diversi soggetti coinvolti.
La compliance, da questo punto di vista, non è soltanto un costo formale. Una struttura di servicing inefficiente, responsabilità non chiaramente definite o una qualità insufficiente dei dati possono tradursi in ritardi negli incassi, maggiori costi e minori recuperi. Sono quindi elementi che incidono direttamente sul rischio e sul rendimento dell’investimento.
Come stanno cambiando le strategie di recupero?
Le strategie stanno diventando sempre più personalizzate e orientate al valore attuale degli incassi.
Non esiste una soluzione valida per tutte le posizioni. La scelta tra azione giudiziale, accordo transattivo, ristrutturazione, valorizzazione della garanzia o cessione sul mercato secondario deve derivare dal confronto tra quattro elementi: recupero atteso, probabilità di successo, tempi e costi. Un recupero nominalmente superiore, ma ottenuto dopo molti anni e sostenendo costi elevati, può produrre un rendimento inferiore rispetto a una soluzione transattiva più rapida.
Per questo non basta chiedersi quanto recupereremo. Dobbiamo chiederci anche quando recupereremo, quali costi dovremo sostenere e per quanto tempo il capitale resterà impegnato.
Nel campione di 44 cartolarizzazioni analizzato da Banca Ifis sulla base dei dati Scope, il rapporto tra collection e stock residuo è passato dal 3,1% del 2024 al 3,8% del 2025. Nello stesso periodo l’incidenza delle azioni giudiziali è passata dal 74% al 71%, indicando una maggiore rilevanza delle soluzioni stragiudiziali.
Questo non significa che la gestione giudiziale abbia perso importanza. Molto spesso è proprio l’avanzamento efficace della procedura giudiziale a rafforzare la posizione negoziale del creditore e a creare le condizioni per raggiungere una transazione.
Giudiziale e stragiudiziale non devono quindi essere considerati percorsi alternativi, ma strumenti da utilizzare e coordinare in funzione del risultato economico atteso.
Quanto è importante aggiornare il business plan durante la gestione?
È fondamentale distinguere il business plan originario dalle previsioni aggiornate.
Il business plan elaborato al momento dell’acquisto deve rimanere il benchmark rispetto al quale misurare la performance effettiva dell’investimento.
Durante la gestione, però, cambiano le informazioni disponibili. Una nuova perizia, un’offerta transattiva, un provvedimento giudiziario, un cambiamento nella situazione patrimoniale del debitore o l’emersione di nuovi asset devono determinare un aggiornamento delle probabilità, degli importi e delle tempistiche previste di recupero.
Quello che deve essere aggiornato è quindi il forecast della posizione, non il riferimento originario rispetto al quale misuriamo la bontà dell’investimento.
Questa distinzione è importante anche dal punto di vista gestionale. Essa consente di adattare continuamente la strategia alle nuove informazioni senza perdere il confronto con le ipotesi formulate al momento dell’investimento.
In definitiva, il rendimento non dipende soltanto dal prezzo pagato al closing. Dipende dalla capacità di realizzare i recuperi attesi nei tempi e ai costi previsti, riducendo il più possibile la distanza tra il rendimento stimato al momento dell’investimento e quello effettivamente realizzato.
Quale impatto sta avendo la tecnologia?
La tecnologia sta modificando praticamente tutte le fasi della catena del valore: onboarding, analisi documentale, arricchimento informativo, underwriting, gestione operativa, monitoraggio e reporting.
All’inizio del 2026 Banca Ifis rilevava 24 operatori europei del settore NPL con 67 iniziative sull’intelligenza artificiale principalmente in aree come predictive analytics, documentazione, compliance, early warning e credit management.
Nell’underwriting, l’intelligenza artificiale può contribuire alla classificazione dei documenti, all’individuazione delle lacune informative e alla segmentazione delle posizioni. Durante la gestione può supportare la definizione delle priorità, il monitoraggio degli eventi e l’individuazione tempestiva degli scostamenti rispetto alle previsioni.
Il vero limite rimane però la qualità del dato.
Nei crediti deteriorati le informazioni sono spesso distribuite tra data tape, contratti, documentazione bancaria, fascicoli legali, perizie e atti giudiziari. Possono essere incomplete, non aggiornate o incoerenti tra loro. Per questo, automazione e intelligenza artificiale producono valore solo se operano su dati affidabili, aggiornati e correttamente riconciliati.
La data governance non è quindi un’attività accessoria. Influenza direttamente il pricing, la possibilità di gestire correttamente il credito, la sua futura trasferibilità e, in ultima analisi, la probabilità di recupero.
La tecnologia deve aumentare la velocità e la qualità della decisione professionale. Non deve sostituirla.
Quali sono le prospettive per i prossimi anni?
Mi aspetto un mercato caratterizzato da un peso crescente del secondario, da maggiore competizione sugli asset di qualità e da una progressiva specializzazione degli operatori.
Nel 2025 il mercato secondario ha rappresentato il 47% delle transazioni NPL. Le proiezioni indicano un ritorno sopra la metà dei volumi, con una quota stimata del 52% nel 2026 e del 53% nel 2027. Questo scenario potrà favorire il frazionamento dei portafogli, le cessioni single name e il trasferimento degli asset verso investitori dotati delle competenze più adeguate alla loro gestione.
Un ulteriore elemento che considero sempre più importante è la futura commerciabilità del credito.
Quando acquistiamo un asset non dovremmo valutarlo esclusivamente sulla base della strategia di recupero prevista al momento dell’investimento. Dobbiamo considerarne anche la liquidità, la qualità documentale e la possibilità di una successiva cessione sul mercato secondario.
In altre parole, anche l’exit deve diventare parte dell’underwriting. Una posizione ben documentata e con una procedura in fase avanzata può risultare più facilmente trasferibile sul mercato secondario e, a parità delle altre condizioni, richiedere un minore premio per l’illiquidità da parte dell’acquirente.
La maggiore concorrenza e l’aumento dei prezzi ridurranno ulteriormente lo spazio per valutazioni superficiali. Saranno sempre più importanti la qualità delle informazioni, la disciplina nell’underwriting, l’organizzazione dei processi e la capacità di esecuzione.
Ma sarà altrettanto importante saper rinunciare.
Come investitori, non dobbiamo essere misurati sulla quantità di GBV acquistato, ma sulla capacità di trasformare il capitale investito in cassa e di ottenere rendimenti sostenibili.
La prima forma di tutela del rendimento è avere la disciplina di non acquistare quando il rapporto tra rischio e rendimento non è adeguato.
Fonti dei dati e dei riferimenti normativi:
- Banca Ifis, NPL Transaction Market and Servicing Industry – Actual Report 2025 and Forecast 2026–2027, maggio 2026;
- Cerved Rating Agency, Credit Outlook 2026; Mercatoria S.p.A., approfondimento sul mercato NPL 2026;
- Direttiva UE 2021/2167; D.lgs. 116/2024;
- Disposizioni e chiarimenti della Banca d’Italia sulla gestione e sull’acquisto dei crediti in sofferenza;
- Blog Mercatoria S.p.A., “NPL 2026: tutte le novità del mercato della cessione dei crediti”, 12 dicembre 2025.
(Contenuto realizzato in collaborazione con Datasinc)